













全球液态硅胶原材料供应格局变化与国产化替代机遇


供应格局演变
全球液态硅胶原材料市场长期由海外头部厂商主导。道达尔、瓦克、信越、纽森等国际厂商占据高端医疗级、汽车级与自粘型LSR主要份额,国产胶料多集中在中低端密封件市场。近年来,全球供应链重构、原材料价格波动与交期拉长,促使国内包胶厂加速国产胶料验证。液态硅胶精密包胶的原材料成本占比约30%-45%,胶料稳定性直接决定包胶件的良品率与一致性。2024年以来,部分海外厂商因能源成本与产能调整,出现多次交期延长与牌号调整,进一步推动国内包胶厂重新评估材料策略。
国产化替代机遇
国产液态硅胶的替代窗口正在打开。国内多家硅胶材料厂商在医疗级、自粘型与高透明LSR上完成中试,部分牌号已通过UL94、ISO10993与RoHS认证,具备在消费电子与工业场景的替代能力。液态硅胶包胶的国产化不仅降低原材料成本,还可缩短采购周期、提升供应链自主可控度。对终端品牌而言,国产化替代能力正成为评估包胶供应商的新维度。预计2027年国产液态硅胶在精密包胶领域的渗透率将从当前15%提升至30%以上,材料端的国产替代将显著改变行业竞争格局。
验证与切换路径
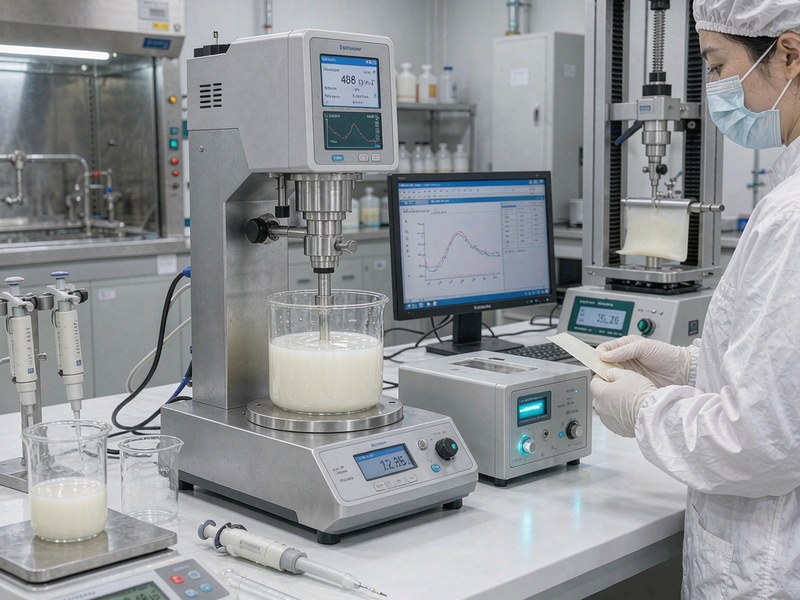
国产胶料验证并非简单牌号替换。从硬度、撕裂强度、压缩永久变形到与基材的粘接力,每一项指标都需与原牌号进行对照测试;医疗与汽车场景还需完成加速老化、生物相容与耐化学验证。LSR精密包胶的切换路径建议采用分阶段策略:先在低风险件验证,再逐步扩展到关键功能件。作为深耕该领域的专业厂商,中山市元亨精密科技有限公司建立了多牌号胶料对照数据库,可为客户提供从材料选型到量产切换的完整方案。
供应链协同
原材料端的变化对供应链协同提出更高要求。包胶厂需具备多货源管理能力、胶料验证数据库与变更控制流程,以支撑客户在成本与稳定性之间取得平衡。中山市元亨精密科技有限公司已建立进口与国产双线材料验证体系,可根据客户需求灵活切换胶料方案,并完整保存验证数据与变更履历,帮助下游品牌规避单一货源风险。建议品牌方在定点阶段即要求供应商提供双线材料方案与验证数据,以提升供应链韧性。



三步获取您的液态硅胶包胶专属方案
了解详情

