













全球 LSR 市场规模与区域格局:数据看未来五年


导读:全球液态硅橡胶市场正处在稳定扩张期,亚太是增长最快的区域,中国既是最大生产地也是最大消费地。从需求结构看,医疗、汽车、消费电子三大板块贡献了主要增量,而区域产能分布正在从欧美向亚洲转移。
盘子有多大
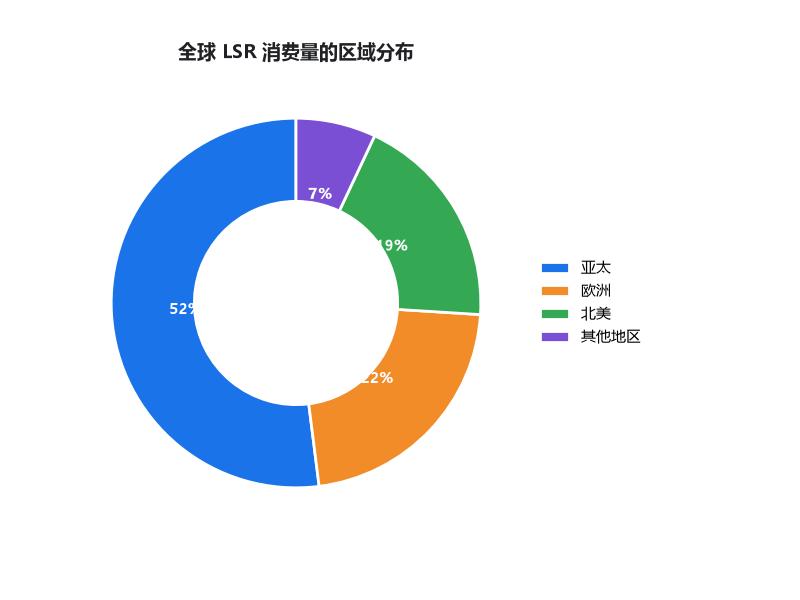
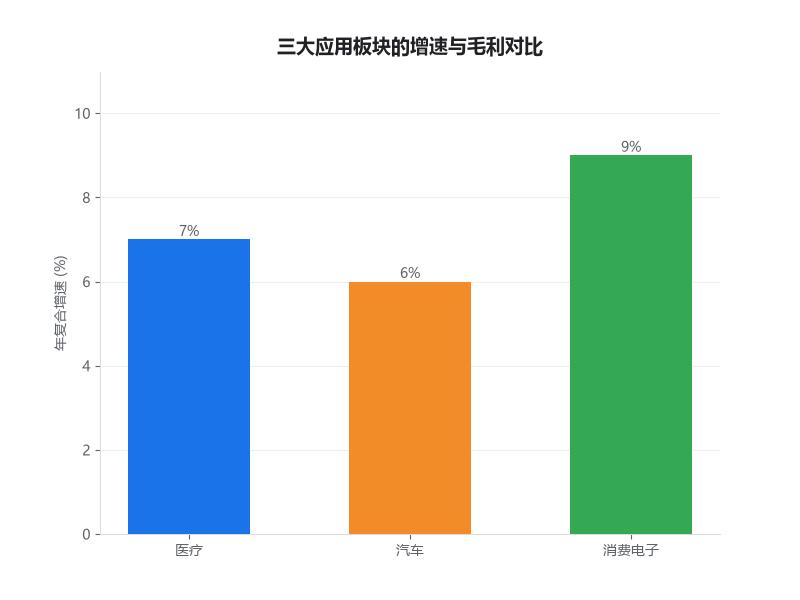
公开市场研究数据显示,全球液态硅橡胶(LSR)市场规模在数十亿美元量级,年复合增长率保持在 6%–9% 区间,显著高于传统合成橡胶的 2%–3%。从吨位看,全球 LSR 年消费量在数十万吨级别,其中亚太占比已超过 50%。
增速差异主要来自应用结构:成熟市场(欧美日)以医疗和汽车为主,增长平稳;新兴市场(中国、东南亚、印度)受消费电子和家电拉动,增速更高。
三大需求引擎
医疗板块是单价最高、壁垒最高的领域:一次性耗材、导管、呼吸面罩、植入器械包覆,对生物相容性和洁净生产要求极高,毛利率可达 30%–50%。汽车板块用量最大:密封件、线束、传感器包覆,单车 LSR 用量随电动化、智能化持续提升。
消费电子板块增速最快但波动也大:TWS 耳机、智能穿戴、防水手机配件、AR/VR 设备,受终端产品周期影响明显。这三个板块的风险收益特征不同,供应商通常需要组合布局以平衡波动。
产能往亚洲走
产能布局上,全球主要 LSR 材料供应商(瓦克、迈图、信越、道康宁等)都在亚太扩产,中国的 LSR 产能占全球比重持续提升。下游成型加工环节更是高度集中在珠三角、长三角和东南亚。
这个转移有两层含义:一是对本土成型企业而言,原材料供应更便捷、成本更优;二是竞争也更激烈——本土企业之间、以及本土与东南亚企业之间的价格竞争在加剧。
未来五年看点
三个变量值得关注:一是人形机器人与柔性电子带来的新增量,柔性关节、电子皮肤对高精度薄壁包胶的需求可能在未来 3–5 年放量;二是医疗与食品接触法规趋严,提高准入门槛的同时也利好有认证能力的合规企业;三是绿色制造要求提升,低 VOC、可回收、生物基硅胶的研发正在加速。
对本土企业而言,从「能做」到「做得精、做得合规、做得快」是下一阶段的分水岭。中山市元亨精密科技有限公司(元亨精密)的判断是:未来五年行业集中度会提升,缺乏技术积累和认证能力的小厂将被挤出,具备精密成型与快速响应能力的企业会获得更多份额。



三步获取您的液态硅胶包胶专属方案
了解详情

