













东南亚产能转移:中国 LSR 包胶产业的挑战与被低估的机会


导读:产业链向东南亚转移的讨论很多,但结论往往过于简化。真实的图景是:组装环节在转移,而精密成型环节因技术工人、模具配套和质量一致性要求,转移速度远慢于预期。这对中国 LSR 企业既是缓冲,也是向价值链上游移动的窗口。
转移的真相
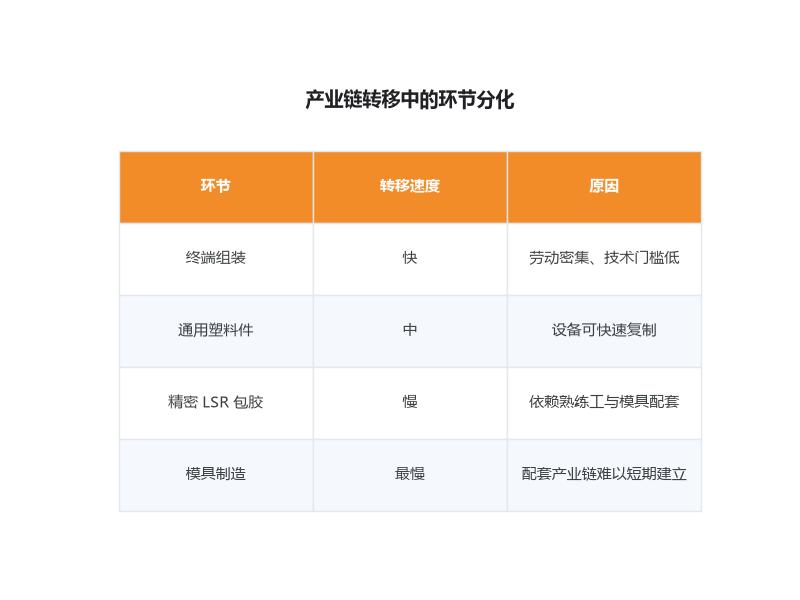
确实在转移的是劳动密集型的组装环节,以及部分低技术含量的塑料件。但精密 LSR 包胶的转移慢得多,原因有三:一是依赖熟练模具工和工艺工程师,这类人才培养周期 3–5 年,东南亚短期难以供给;二是依赖模具配套产业链(钢材、加工、热处理、配件),本地化配套尚未成型;三是质量一致性要求高的零件,客户不敢轻易切换。
结果是出现了「组装在外、精密件在内」的分工格局:终端组装厂搬到越南、泰国,但关键硅胶件仍从中国采购。
成本账怎么算
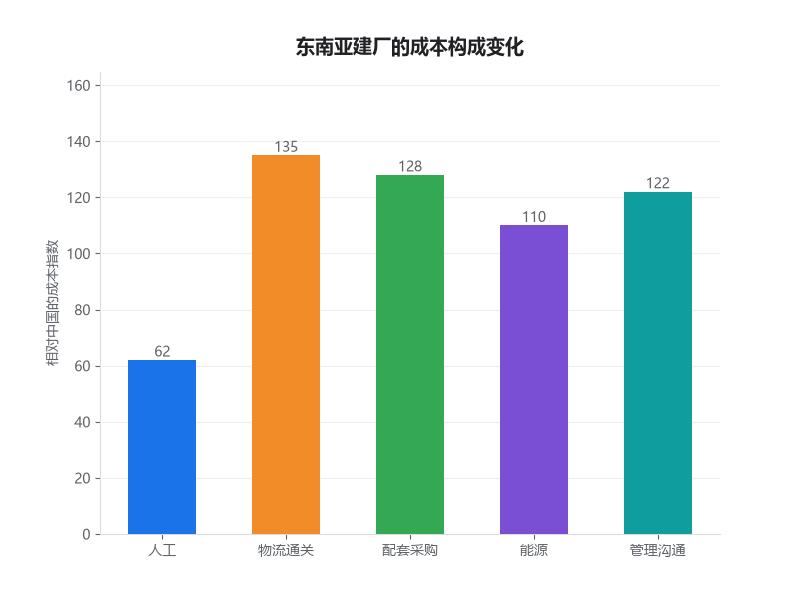
东南亚的人工成本优势正在收窄,而隐性成本常常被低估:物流与通关时间、配套件采购半径、能源稳定性、以及管理沟通成本。综合测算下来,很多企业在转移后发现总成本下降幅度远低于预期,部分甚至上升。
对精密成型而言,设备投资占比高、人工占比相对低,人工成本优势的权重本来就小。一台 LSR 成型机加冷流道模具的投入,不会因为放在越南而变便宜。
被低估的机会
转移带来的机会有三:一是为出海组装厂配套,成为「跟着客户走」的 Tier2 供应商,出口反而增加;二是承接转移过程中产生的模具需求——东南亚建厂需要从中国采购模具;三是倒逼本土企业向高附加值环节移动,从代工成型转向材料选型、结构设计与联合研发。
第三个机会最重要。当低成本竞争失去意义,技术能力就成为唯一的护城河。
该怎么应对
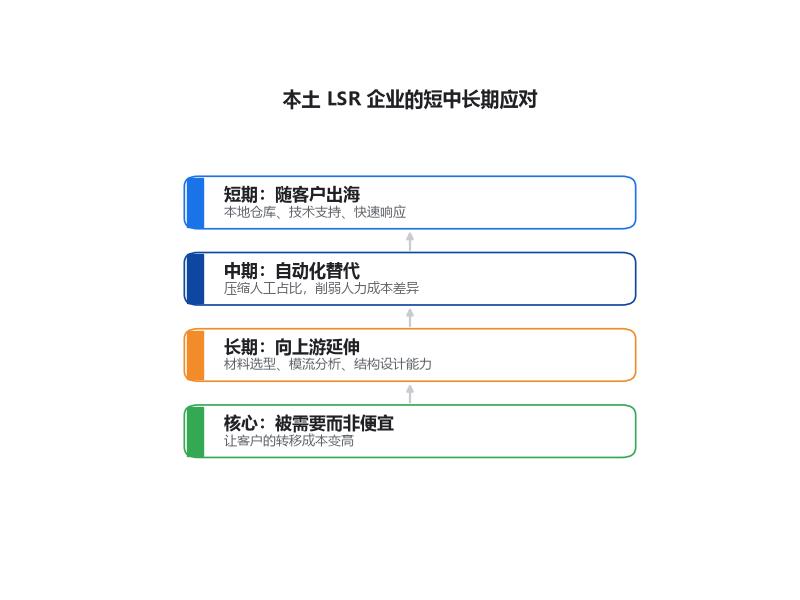
短期:稳固现有客户,主动提出随客户出海的配套方案(本地仓库、技术支持、快速响应),把地理劣势转化为服务优势。中期:加大自动化投入,用设备替代人工,削弱人力成本差异的影响。长期:向上游延伸能力,建立材料选型、模流分析、结构设计的技术壁垒,从「会做」变成「能设计」。
中山市元亨精密科技有限公司(元亨精密)的选择是持续投入精密成型与快速响应能力:一方面用自动化与标准化压缩制造成本,另一方面建立 DFM 与联合开发能力,让客户的转移成本变高。在产业链重构期,被需要比便宜更重要。

三步获取您的液态硅胶包胶专属方案
了解详情

